Guía Nacional de Luxesur
Daños por TormentasGuía de Reclamos de Seguro por Daños de Tormenta
Un reclamo de seguro por daños de tormenta puede incluir reparaciones de emergencia, fotografías, presupuestos, inspecciones, deducibles, depreciación, vivienda temporal y desacuerdos sobre la causa o el alcance. Esta guía explica cómo organizar el proceso, conservar evidencia y prepararse para cada etapa.
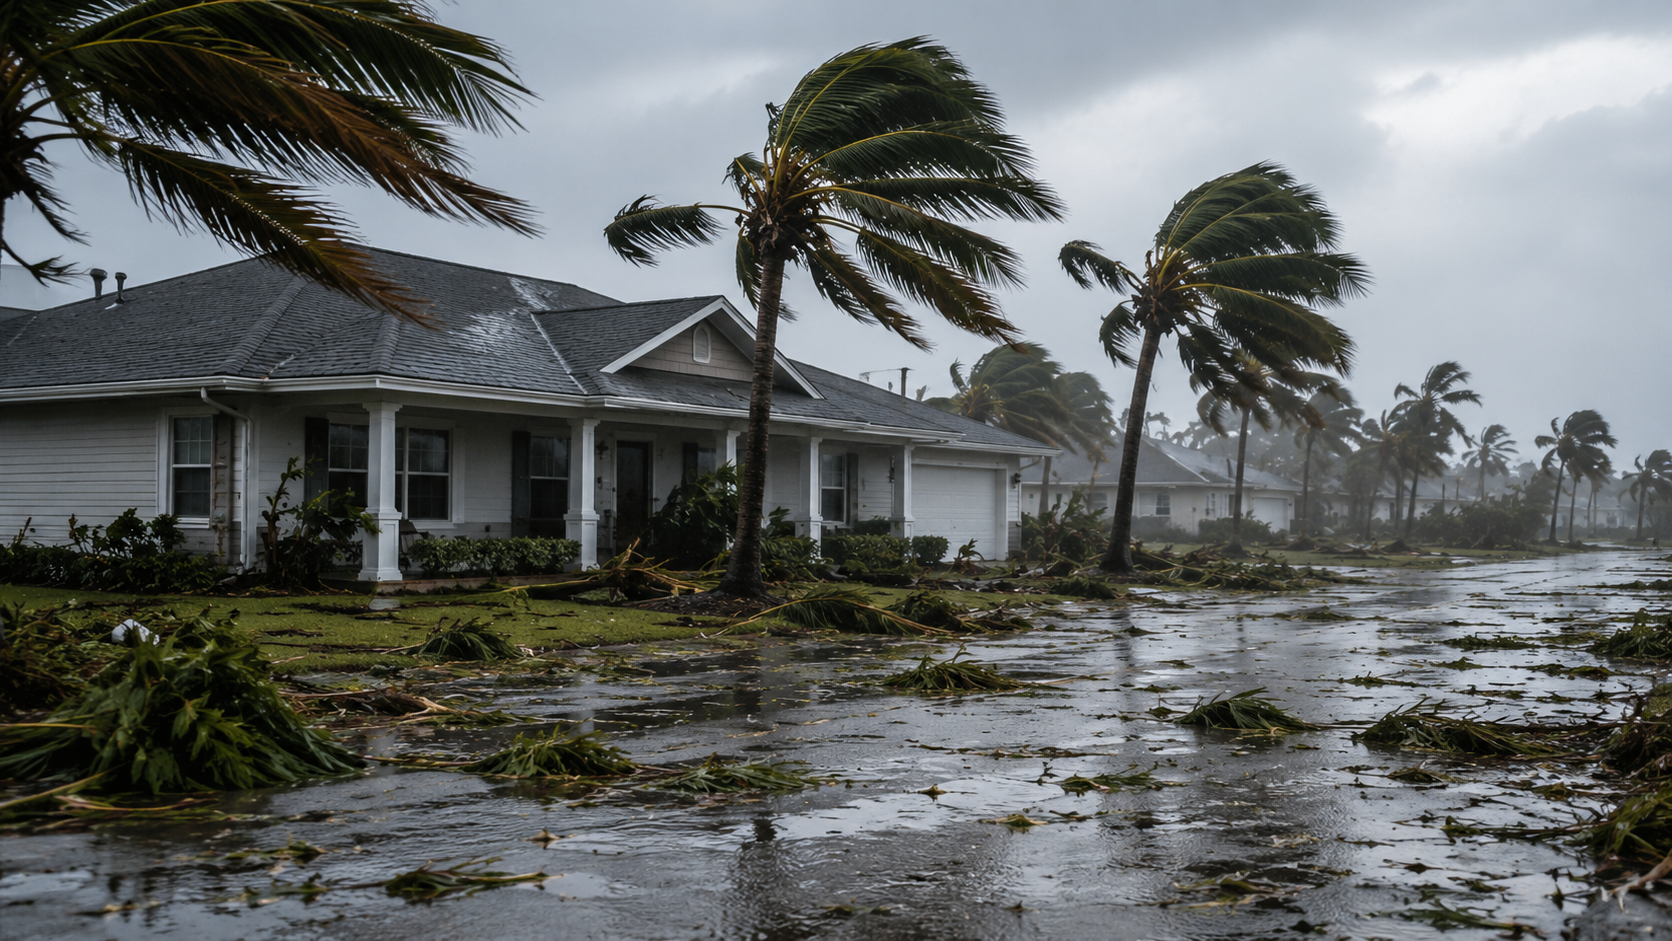
Primeros pasos
Priorice la seguridad antes de inspeccionar o limpiar
- Manténgase lejos de líneas eléctricas caídas, árboles inestables y áreas estructuralmente dañadas.
- No suba a un techo mojado, perforado, inclinado o desplazado.
- Documente los daños desde una ubicación segura antes de realizar reparaciones permanentes.
- Use protección temporal razonable para evitar más lluvia o entrada de agua cuando sea seguro.
- Llame al 911 por incendio, fuga de gas, peligro eléctrico o riesgo inmediato para la vida.
Ayuda después de la tormenta
¿Necesita ayuda después de daños por tormenta?
Revise los próximos pasos y encuentre recursos disponibles para proteger la propiedad, controlar daños secundarios y comenzar la recuperación.
Comience con la Seguridad y la Protección de Emergencia
La documentación del seguro es importante, pero la seguridad personal tiene prioridad. No entre en una propiedad con posible colapso estructural, peligros eléctricos, fugas de gas, incendio activo, agua contaminada o árboles y escombros inestables.
Llame al 911 por amenazas inmediatas para la vida, incendios, posibles fugas de gas, peligros eléctricos activos o inestabilidad estructural grave.
Después de controlar los peligros inmediatos, tome medidas razonables para evitar daños adicionales cuando sea seguro. Estas pueden incluir:
- Protección temporal del techo.
- Cierre de ventanas y puertas rotas.
- Extracción de agua y secado estructural.
- Estabilización temporal.
- Movimiento de pertenencias no dañadas.
- Cierre de una fuente de agua dañada.
- Restricción de acceso a áreas peligrosas.
Documente la propiedad antes y después de los trabajos de emergencia cuando sea posible. No demore medidas urgentes únicamente para esperar la inspección del seguro.
Determine Qué Causó los Daños
La cobertura puede depender de la causa específica y no solamente de que ocurrió una tormenta. Un mismo evento puede involucrar varias causas tratadas de manera diferente por la póliza.
- Viento.
- Lluvia impulsada por el viento.
- Granizo.
- Árboles o ramas caídas.
- Escombros voladores.
- Rayos.
- Incendio.
- Aberturas en el techo.
- Inundación superficial.
- Marejada ciclónica.
- Retorno de alcantarillado o drenaje.
- Agua subterránea.
- Sobretensión eléctrica.
- Daños por congelamiento.
No adivine la causa cuando no haya sido evaluada. Describa lo que observó, cuándo lo observó y qué áreas resultaron afectadas.
Reporte el Reclamo Rápidamente
Comuníquese con la aseguradora después de atender la seguridad y documentar la condición inicial.
Solicite y registre:
- El número de reclamo.
- La fecha y hora del reporte.
- El nombre del ajustador o representante.
- La información de contacto directo.
- Instrucciones para mitigación de emergencia.
- Instrucciones para fotografías, videos, inventarios, presupuestos y facturas.
- Información sobre deducibles.
- Instrucciones para materiales dañados y desecho.
- Información sobre alojamiento temporal.
- Plazos esperados para inspecciones y comunicaciones.
Mantenga un registro escrito de cada conversación, incluida la fecha, hora, persona, teléfono y resumen.
Lista de Fotografías de los Daños
Tome fotografías amplias para mostrar el contexto y fotografías cercanas para mostrar daños específicos. No se ponga en peligro para obtener una imagen.
Exterior
- Todos los lados exteriores.
- El techo desde posiciones seguras en el suelo.
- Materiales del techo faltantes o desplazados.
- Tapajuntas, ventilaciones, canaletas, sofitos y fascia.
- Ventanas, puertas, tragaluces y garajes.
- Revestimientos, molduras y paneles.
- Impacto de árboles y escombros.
- Cercas, cobertizos y estructuras separadas.
- HVAC, paneles solares, servicios eléctricos y generadores.
- Líneas de agua, lodo, sedimentos y escombros.
Interior
- Cada habitación afectada desde varios ángulos.
- Filtraciones, manchas, grietas y cielos rasos hundidos.
- Aislamiento, paneles de yeso y paredes mojadas.
- Pisos, subsuelos, gabinetes y componentes integrados.
- Agua alrededor de instalaciones eléctricas.
- Muebles, aparatos electrónicos, ropa y pertenencias.
- Crecimiento visible o deterioro relacionado con humedad.
- Líneas de agua e indicadores de contaminación.
Evidencia del Evento
- Piedras de granizo con una regla, moneda u objeto para mostrar el tamaño.
- Ramas, árboles y escombros de tormenta.
- Alertas meteorológicas y avisos de emergencia.
- Condiciones de inundación cuando puedan observarse de forma segura.
- Fecha y hora asociadas con las imágenes cuando estén disponibles.
Lista de Video
- Comience con un recorrido exterior lento y seguro.
- Identifique verbalmente la dirección o ubicación.
- Indique la fecha y la hora aproximada.
- Grabe cada habitación en orden.
- Muestre filtraciones activas, movimiento de agua y aberturas.
- Grabe pertenencias antes de moverlas.
- Muestre reparaciones temporales antes y después.
- Evite movimientos rápidos y narración poco clara.
- No entre en áreas inseguras para obtener video.
Prepare un Inventario por Habitación
Para cada artículo, registre:
- Habitación o ubicación.
- Descripción.
- Marca y modelo.
- Número de serie.
- Fecha aproximada de compra.
- Costo original aproximado.
- Cantidad.
- Daño observado.
- Posibilidad de reparación.
- Fotografía o video correspondiente.
- Recibo u otra evidencia de propiedad.
No deseche artículos antes de documentarlos, salvo que presenten un peligro de salud, seguridad o contaminación.
Guarde Todos los Recibos y Facturas
- Lonas para el techo.
- Cierre de ventanas y puertas.
- Extracción de agua y secado.
- Retiro de árboles.
- Estabilización estructural.
- Generadores, bombas y materiales de emergencia.
- Alojamiento temporal.
- Costos adicionales de alimentos.
- Lavandería y artículos esenciales.
- Transporte y millaje.
- Almacenamiento y mudanza.
- Alojamiento de mascotas.
- Inspecciones profesionales.
- Presupuestos de reparación.
- Permisos e ingeniería.
No todos los gastos necesariamente serán reembolsables, pero la documentación permite que cada uno sea evaluado.
Reparaciones Temporales y Prevención de Daños Adicionales
Las pólizas suelen esperar que el propietario tome medidas razonables para proteger la propiedad después de una pérdida. La obligación exacta depende de la póliza y las circunstancias.
- Cubrir un techo dañado.
- Cerrar aberturas rotas.
- Retirar agua estancada.
- Comenzar el secado.
- Mover pertenencias lejos del agua.
- Cerrar servicios dañados cuando sea seguro.
- Restringir el acceso.
Documente por qué el trabajo era necesario, la condición anterior, quién realizó el trabajo, qué se hizo y cuánto costó.
Preparación para la Inspección del Ajustador
- Resumen escrito de lo ocurrido.
- Cronología del evento y la respuesta.
- Fotografías y videos organizados.
- Inventario por habitación.
- Facturas de servicios de emergencia.
- Presupuestos de contratistas.
- Informes de inspección.
- Lecturas de humedad y registros de secado.
- Recibos de vivienda temporal.
- Preguntas sobre cobertura, deducibles y próximos pasos.
Recorra la propiedad en orden y señale áticos, espacios bajos, paredes, armarios y áreas mecánicas cuando puedan revisarse de forma segura.
Preguntas para el Ajustador
- ¿Qué partes de la pérdida se están evaluando?
- ¿Se necesitan inspecciones adicionales?
- ¿Qué documentación falta?
- ¿Qué deducible se aplica?
- ¿Se está aplicando depreciación?
- ¿Qué se requiere para recuperar la depreciación retenida?
- ¿Se incluyeron reparaciones temporales?
- ¿Cómo se manejan las mejoras exigidas por código?
- ¿Cómo se manejan los materiales que deben combinar?
- ¿Existe cobertura de gastos de vivienda?
- ¿Cómo se presenta daño suplementario?
- ¿Qué plazos se aplican?
Deducibles
El deducible es la parte de una pérdida cubierta asignada al asegurado antes de calcular el pago.
Deducible Estándar
Puede aplicarse a muchos reclamos ordinarios de propiedad.
Deducible por Viento o Granizo
Algunas pólizas tienen un deducible separado para viento o granizo.
Deducible de Huracán o Tormenta Nombrada
Algunas pólizas pueden aplicar un deducible especial cuando se cumplen determinadas condiciones.
Solicite que la aseguradora identifique la disposición específica que está aplicando.
Daños por Viento y Daños por Inundación
El viento y la inundación suelen evaluarse de manera diferente. Un evento puede causar una abertura en el techo y también introducir agua superficial o marejada.
Posibles Daños por Viento
- Materiales del techo faltantes.
- Ventanas rotas por escombros.
- Lluvia que entra por una abertura creada por la tormenta.
- Impacto de árboles.
- Daño en revestimientos y componentes exteriores.
Posibles Daños por Inundación
- Agua superficial que entra por puertas o paredes.
- Marejada ciclónica.
- Desbordamiento de ríos, canales o drenajes.
- Agua que sube desde el nivel del suelo.
El tratamiento exacto depende de la póliza, la cobertura vigente, la secuencia de los hechos y la evidencia.
Retorno de Alcantarillado y Drenaje
El retorno de alcantarillado o drenaje puede tratarse de manera diferente a la inundación superficial o la lluvia directa.
Documente:
- El punto donde apareció el agua.
- Color, olor y contaminación visible.
- Drenajes, inodoros o aberturas afectadas.
- Avisos municipales o condiciones del vecindario.
- Hallazgos del plomero o restaurador.
Costo de Reemplazo y Valor Real en Efectivo
Costo de Reemplazo
Generalmente se refiere al costo estimado de reparar o reemplazar propiedad cubierta con materiales de tipo y calidad similares, sujeto a la póliza.
Valor Real en Efectivo
Comúnmente refleja depreciación basada en edad, condición y vida útil esperada.
Depreciación Recuperable
Algunos reclamos pueden retener inicialmente una cantidad y permitir que se recupere después de completar y documentar reparaciones elegibles.
Solicite una explicación de cada columna del presupuesto, la depreciación y los requisitos para recuperar cantidades retenidas.
Gastos Adicionales de Vivienda
Cuando una pérdida cubierta hace que la vivienda no pueda ocuparse, la póliza puede cubrir ciertos aumentos de gastos.
- Alojamiento temporal.
- Aumento en costos de alimentos.
- Lavandería.
- Almacenamiento.
- Mudanza.
- Transporte adicional.
- Alojamiento de mascotas.
- Otros aumentos necesarios sobre los gastos normales.
Pregunte qué gastos requieren aprobación, qué límites se aplican y cuánto tiempo puede continuar la cobertura.
Presupuestos del Contratista y del Seguro
Los presupuestos pueden diferir por mediciones, materiales, precios, métodos de reparación o alcance.
Un presupuesto detallado debe identificar:
- Áreas de reparación.
- Cantidades y mediciones.
- Materiales y especificaciones.
- Mano de obra y equipo.
- Demolición y desecho.
- Mitigación y secado.
- Trabajo exigido por código.
- Permisos e inspecciones.
- Coordinación del proyecto.
- Impuestos y cargos requeridos.
Compare los presupuestos línea por línea y no solamente por el total.
Códigos de Construcción
Las reparaciones pueden tener que cumplir códigos actuales, aunque la propiedad haya sido construida bajo requisitos anteriores.
- Requisitos de la base del techo.
- Sujetadores y conexiones.
- Cambios de membranas o capas inferiores.
- Actualizaciones eléctricas.
- Conexiones estructurales.
- Requisitos de energía.
- Permisos e inspecciones.
La cobertura de mejoras por código depende de la póliza y puede estar limitada.
Problemas de Combinación de Materiales
Los materiales existentes pueden estar descontinuados, desgastados, decolorados o ser incompatibles con productos actuales.
Documente:
- El material y fabricante existentes.
- Etiquetas, modelos y registros.
- Diferencias con materiales disponibles.
- Declaraciones de contratistas o proveedores.
- Fotografías que muestren continuidad.
Reclamos Suplementarios
Algunos daños aparecen durante demolición, secado o reparación. Puede ser apropiado presentar documentación suplementaria.
- Fotografías y video.
- Explicación del contratista.
- Mediciones y cantidades.
- Informes de inspección.
- Registros de humedad.
- Presupuestos actualizados.
- Documentos de código o permisos.
Notifique rápidamente a la aseguradora y pregunte cómo debe enviarse la información.
Errores Comunes que Deben Evitarse
- Entrar en áreas peligrosas para documentar.
- Demorar demasiado el reporte.
- No evitar daños adicionales razonablemente prevenibles.
- Reparar permanentemente antes de documentar.
- Desechar materiales sin fotografías.
- Enviar documentación desorganizada.
- Adivinar la causa.
- Ignorar humedad oculta.
- No guardar recibos.
- Firmar contratos poco claros.
- Suponer que el primer presupuesto incluye todo.
- No cumplir plazos.
- Depender únicamente de decisiones verbales.
Si el Pago Parece Incompleto
Compare el presupuesto del seguro con las fotografías, presupuestos de contratistas, informes, mediciones y el alcance real.
Busque diferencias específicas:
- Habitaciones o lados exteriores faltantes.
- Mediciones incorrectas.
- Materiales omitidos.
- Demolición o acceso insuficiente.
- Secado o remediación faltante.
- Trabajo exigido por código.
- Permisos.
- Reparaciones temporales.
- Pertenencias dañadas.
- Gastos adicionales de vivienda.
Envíe una solicitud escrita con evidencia y solicite una respuesta por escrito.
Mantenga un Archivo Completo
- La póliza y declaraciones.
- El número de reclamo y contactos.
- Fotografías y videos.
- Inventarios.
- Recibos y facturas.
- Presupuestos de contratistas.
- Presupuestos del seguro.
- Informes del ajustador.
- Informes de ingeniería o especialistas.
- Registros de humedad y secado.
- Permisos y documentos de código.
- Correos electrónicos, cartas y notas.
- Registros de pagos.
- Plazos y tareas pendientes.
Guías Relacionadas
Preguntas Frecuentes
¿Cuándo debo reportar los daños?
Reporte los daños importantes rápidamente después de atender la seguridad y documentar la condición inicial.
¿Debo esperar al ajustador antes de hacer reparaciones de emergencia?
No demore medidas razonables necesarias para evitar daños adicionales. Documente antes y después y conserve facturas.
¿Qué debo fotografiar?
Fotografíe cada área exterior e interior afectada, pertenencias, líneas de agua, escombros y reparaciones temporales.
¿Debo desechar pertenencias dañadas?
Documéntelas antes de desecharlas cuando sea seguro. Los materiales peligrosos o contaminados pueden requerir retiro rápido.
¿Qué es la depreciación recuperable?
Puede ser una cantidad retenida inicialmente que se recupera después de completar y documentar reparaciones elegibles, según la póliza.
¿El seguro de vivienda cubre inundaciones?
La inundación superficial y la marejada suelen requerir cobertura separada. Depende de las pólizas vigentes.
¿Qué es un deducible de huracán?
Es un deducible especial que puede aplicarse bajo determinadas definiciones y condiciones de la póliza.
¿Puedo obtener mi propio presupuesto?
Sí. Un presupuesto detallado puede ayudar a identificar el alcance real, materiales, cantidades, permisos y códigos.
¿Qué hago si aparece daño oculto?
Fotografíelo, notifique al seguro y presente informes y presupuestos actualizados.
¿Qué hago si no estoy de acuerdo con el presupuesto?
Compárelo línea por línea y envíe una solicitud escrita respaldada por fotografías, mediciones, informes y presupuestos.
¿Los gastos de vivienda temporal están cubiertos automáticamente?
No. Depende de la póliza, la causa, los límites y la documentación.
¿Debo mantener las comunicaciones por escrito?
Las decisiones y solicitudes importantes deben documentarse. Mantenga notas de llamadas y solicite confirmación escrita cuando sea necesario.
Aviso Importante
Esta guía proporciona información educativa general y no constituye asesoramiento legal, de seguros, ajuste de reclamos, ingeniería o finanzas. Las pólizas, leyes, plazos, requisitos y procedimientos varían según la jurisdicción y la póliza. Revise la póliza vigente y consulte profesionales debidamente calificados sobre una pérdida específica.
Actúe con seguridad
No espere si la propiedad sigue expuesta al clima.
Aberturas en el techo, agua activa, árboles inestables y peligros eléctricos pueden empeorar rápidamente. Priorice la seguridad y la protección temporal.
Luxesur es un sitio web informativo y puede conectar visitantes con proveedores independientes. No somos una empresa de restauración, techado, ingeniería, ajuste de seguros ni servicios de emergencia. La disponibilidad varía según la ubicación. Llame al 911 ante un peligro inmediato.